近年来,北京产业园市场出现了一个有趣的现象:部分板块空置率持续攀升,而另一些区域却快速去化。这种分化背后,藏着企业选址逻辑的深刻变化。本文从实际数据出发,梳理不同板块的租赁表现,看看哪些区域正在被市场冷落,哪些又成了企业眼中的香饽饽。
从2023年到2024年,北京各大产业园板块的空置率数据出现了明显的“马太效应”。传统核心区如中关村、望京,由于产业集聚度高、配套成熟,空置率维持在10%上下,租金相对坚挺。而新兴板块如丰台科技园、大兴生物医药基地,虽然租金低,但空置率一度超过25%,去化周期拉长。这种差异并非偶然,而是与区域产业结构、交通便利度以及政策扶持力度密切相关。
以亦庄为例,作为高端制造业和自动驾驶企业的聚集地,*空置率长期低于15%*,且新增供应快速被消化。这是因为亦庄形成了完整的产业链闭环,企业搬迁成本高,租户稳定性强。反观一些主打“科技服务”的园区,由于企业同质化严重,一旦行业波动,退租现象就会集中出现。 表格对比更直观: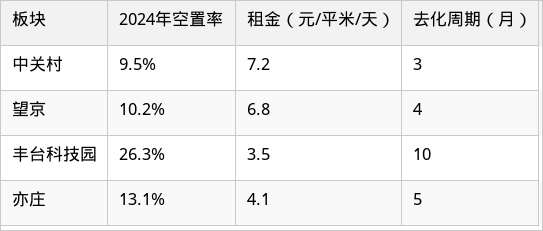
数据来源:多家机构调研综合估算,仅作趋势参考。
1. 产业生态的成熟度
一个板块如果拥有完整的上下游产业链,企业愿意支付溢价留在原地。例如中关村在软件、互联网领域形成了超强的集聚效应,即便租金高,企业也不愿搬离。而单纯的“写字楼+税收优惠”模式,很难留住快速成长的科技公司。
2. 交通与职住平衡
地铁站步行距离在10分钟以内的园区,去化速度普遍快15%-20%。*亦庄线*、*昌平线*沿线产业园出租率明显高于其他区域。同时,周边是否有合适的住宅、商业配套,也直接影响员工招聘。
3. 运营服务的实际价值
物业是否提供政策申报、人力资源对接、技术沙龙等增值服务,成为中小企业考量的重点。那些仅提供“管家式”喊口号、实际服务落地的园区,空置率往往更高。
科技型园区整体表现优于综合型园区。比如依托高校的北大科技园、清华科技园,凭借高校科研资源,孵化期企业占比高,但后期转化率偏低,空置率波动较大。而专业型园区如*中关村生命科学园*,因为聚焦生物医药,行业壁垒高,租户忠诚度极其稳定,空置率常年控制在8%以内。
文创类园区则呈现两极分化。位于798艺术区周边的文创园,凭借文化IP吸引客流,出租率超过90%;但五环外的一些文创小镇,由于缺乏日常人流,空置率甚至超过40%。文创产业对地理位置和客群非常敏感,"地段论"依然适用。
商务园区以金融、总部办公为主,这类园区对楼宇品质、层高、电梯配置要求极高。核心区如*金融街*空置率仅5%,但同类型位于石景山、门头沟的园区,空置率则可能翻倍。企业选址时越来越看重“职住通勤”的便利性,而非纯粹的租金成本。
1. 从“租价格”转向“租生态”
越来越多的企业愿意为优质产业生态付费。中关村软件园虽然租金高,但入驻企业能享受技术对接、人才招聘等隐性红利,平均续租率达到85%以上。而低价但孤立的园区,企业流失率很高。
2. 灵活办公需求增长
随着混合办公模式普及,企业对租赁面积的弹性要求提高。一些产业园开始提供“短租+长租”组合方案,工位和独立办公室按需切换,这种灵活性直接提升了去化速度。
3. 绿色低碳空间受青睐
新建产业园如果获得LEED认证或绿建二星标准,租赁速度往往比普通园区快30%。*绿色建筑*不仅是企业ESG形象的展示,也能降低长期运营成本。
4. 政策套利空间收窄
以前企业为了税收优惠、租房补贴而搬迁,但现在各区政策逐渐同质化。真正吸引企业的,变成了区域产业聚集度、人才储备和物流配套。
北京产业园市场预计还会经历2-3年的调整期。空置率分化将进一步加剧:核心区优质物业依然抢手,而边缘板块如果不进行产业升级,可能会陷入“租金降、空置升”的恶性循环。对于园区运营方来说,单纯降租金不是长久之计,必须从产业服务、社群运营、空间弹性三个维度提升竞争力。
企业选址时,建议优先考虑有明确产业规划、且已有龙头企业入驻的区域。*丰台科技园*等板块虽然目前空置率高,但如果能引入“链主”企业,带动上下游入驻,去化速度有望改善。此外,园区应主动对接高校和科研机构,形成“产学研”闭环,这是未来吸引租户的核心壁垒。
整体来看,北京产业园的“板块差异”将持续存在,企业选址不再只看租金,而是综合考察产业生态、交通、人才、服务等全要素。只有真正读懂企业需求的区域,才能在下一轮竞争中获得先机。


